近年香港越來越多人討論3416,因為這個ETF是每月派息,而且股息率相當吸引,目前高達20里息。不過,3416是否可以穩定收息?還是有隱藏陷阱?以下將會詳細介紹3416。
目錄
3416 ETF是什麼
3416 是一隻在香港聯交所上市的交易所買賣基金(ETF),全名為Global X國指備兌認購期權主動型 ETF,其投資目標是透過結合股票及期權策略,為投資者產生穩定收入。
3416投資恒生中國企業指數(即國指)的成份股,例如中國建設銀行、阿里巴巴、騰訊、工商銀行等。
最大特色是加入了Covered Call策略,即持有股票同時,出售認購期權,收取期權買方支付的期權金,創造現金流。
Covered Call如何運作
Covered Call 聽起來十分複雜?但其實明了原理後,就會發現並沒有想像中困難。不妨看看以下例子:
假設你以每股 HK$97 買入 2828 ETF(恒生中國企業指數ETF),而我看好 2828,認為未來三個月有機會升穿 $108。
於是,我跟你說:「我想同你買一個權利,未來三個月內,無論 2828 股價升到多少,我都可以用 $108 向你買入。」
當然,你不會免費給這個權利我,你可能會說:「可以,不過你要付我港幣 4 元,作為交換。」
我認為合理,便你港幣 4 元。這樣,我就擁有了這項以港幣 108 元買入的權利,而你則收取了這筆期權金。
這就是 Covered Call 的基本概念:你持有股票(2828),出售認購期權,收取期權金。
那麼,你這樣做有什麼好處和壞處?
讓我們看一下三個月後,不同情況下,會發生什麼事。
情況一:股價下跌至HK$83
我不會用 $108 向你買入,因為市價只有 $83。
你繼續持有 2828,但股價由 $97 跌至 $83,帳面損失 $14。
不過,你之前已經收取 $4 期權金,所以實際淨損失為 $10。
所以,由此可見,期權金可以減少下跌時的部分損失。
但當然,如果股價大跌,期權金作用十分有限,投資者會損失慘重。
情況二:股價維持HK$97
同樣,我不會用 $108 向你買入,因此期權失效。
你繼續持有 2828,但由於你之前收了我期權金,淨賺 $4
以 $97 成本計算,三個月回報約為:$4 ÷ $97 = 4.1%
若換算成年化收益率,約為 16.4%。
所以,即使股價不變,Covered Call 仍可以透過期權金產生收入。
情況三:股價上升至HK$104
股價雖然上升,但仍然低於$108,我同樣不會行使權利。
2828 由 $97 升至 $104,你賺了 $7 的股價升幅,再加上$4 期權金。總收益為: $7 + $4 = $11。
以 $97 成本計算,三個月回報約為 11.3%。
換算成年化收益率,約為 45.2%。
所以當股價小幅上升時,你可同時賺取股票升幅及期權金,屬相當理想的情況。
情況四:股價上升至港幣 140 元
當 2828 升至 $140,我便會行使期權,以 $108 向你買入。
你須以$108賣出。留意,無論股價升至多高(例如140 / 150 / 160 / 170),你的收益均被封頂,因為你必須以$108賣出。
你賺了 $11 (108-97)的股價升幅,再加上$4 期權金。總收益為: $11 + $4 = $15。
三個月回報約為 15.5%。
但如果你沒有出售認購期權,只是單純持有 2828,由 $97 升至 $140,回報則為:($140 − $97) ÷ $97 = 44.3%。
換句話說,雖然 Covered Call 策略收取了期權金,可以創造現金流,但當股票大幅上升時,便會犧牲一部分上升潛力。
這種策略在股價橫行、輕微上升時(如情況 二 / 三),較有利。但如果股價大升,Covered Call的回報就會受到行使價限制。
而如果股價下跌,期權金只能提供一定程度的緩衝,並不能避免本金下跌的風險。
所以要知道Covered Call高息背後是有代價的,換取期權收入時,也犧牲了部分股價上升的潛力。
3416 ETF資料及前十大持股
- 上市日期:2024年2月29日
- 發行公司:未來資產環球投資(香港)有限公司
- 追蹤底層指數:恒生中國企業指數
- 資產規模: 約 218億港元
- 基金類型:主動型 ETF
- 交易貨幣:港元
- 管理費:0.75%
- 每手股數:500 股
- 前十大持股如下(截至2026年9月10日):
| 公司 | 股票代號 | 佔基金資產淨值百分比 |
|---|---|---|
| 中國建設銀行 | 939 | 6.63% |
| 阿里巴巴 | 9988 | 6.32% |
| 騰訊 | 700 | 6.29% |
| 中國工商銀行 | 1398 | 4.60% |
| Global X 美元貨幣市場 ETF | 3137 | 4.33% |
| 中國移動 | 941 | 3.61% |
| 小米集團 | 1810 | 3.43% |
| 中國銀行 | 3988 | 3.11% |
| 美團 | 3690 | 3.05% |
| 中國海洋石油 | 883 | 2.86% |
3416 ETF行業及地區分佈
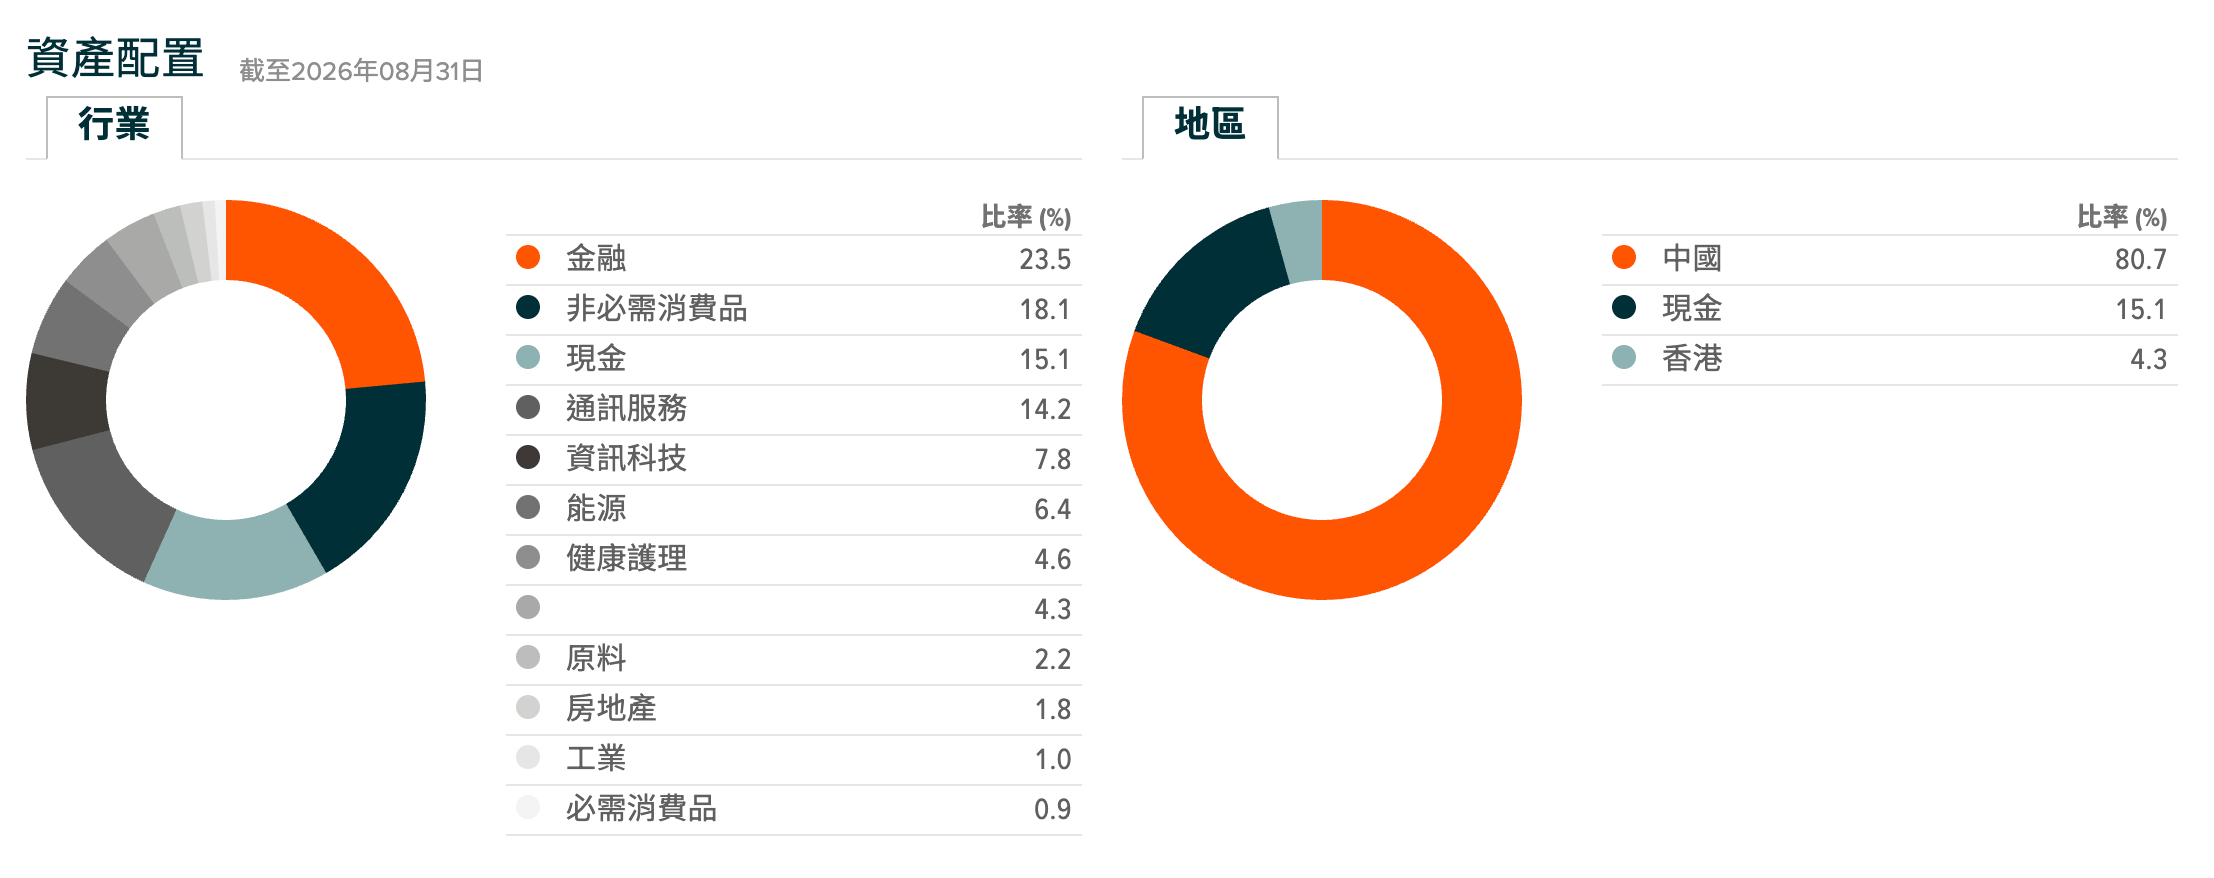
- 主要持股板塊:金融、消費、電信、能源等綜合板塊
- 行業分散尚可,但地區集中
- 高度集中於中國地區,中國佔80.7%,整體對中國市場走勢非常敏感
- 金融 + 非必需消費品合共 41.6%,較受中國消費及金融周期影響
3416 ETF派息
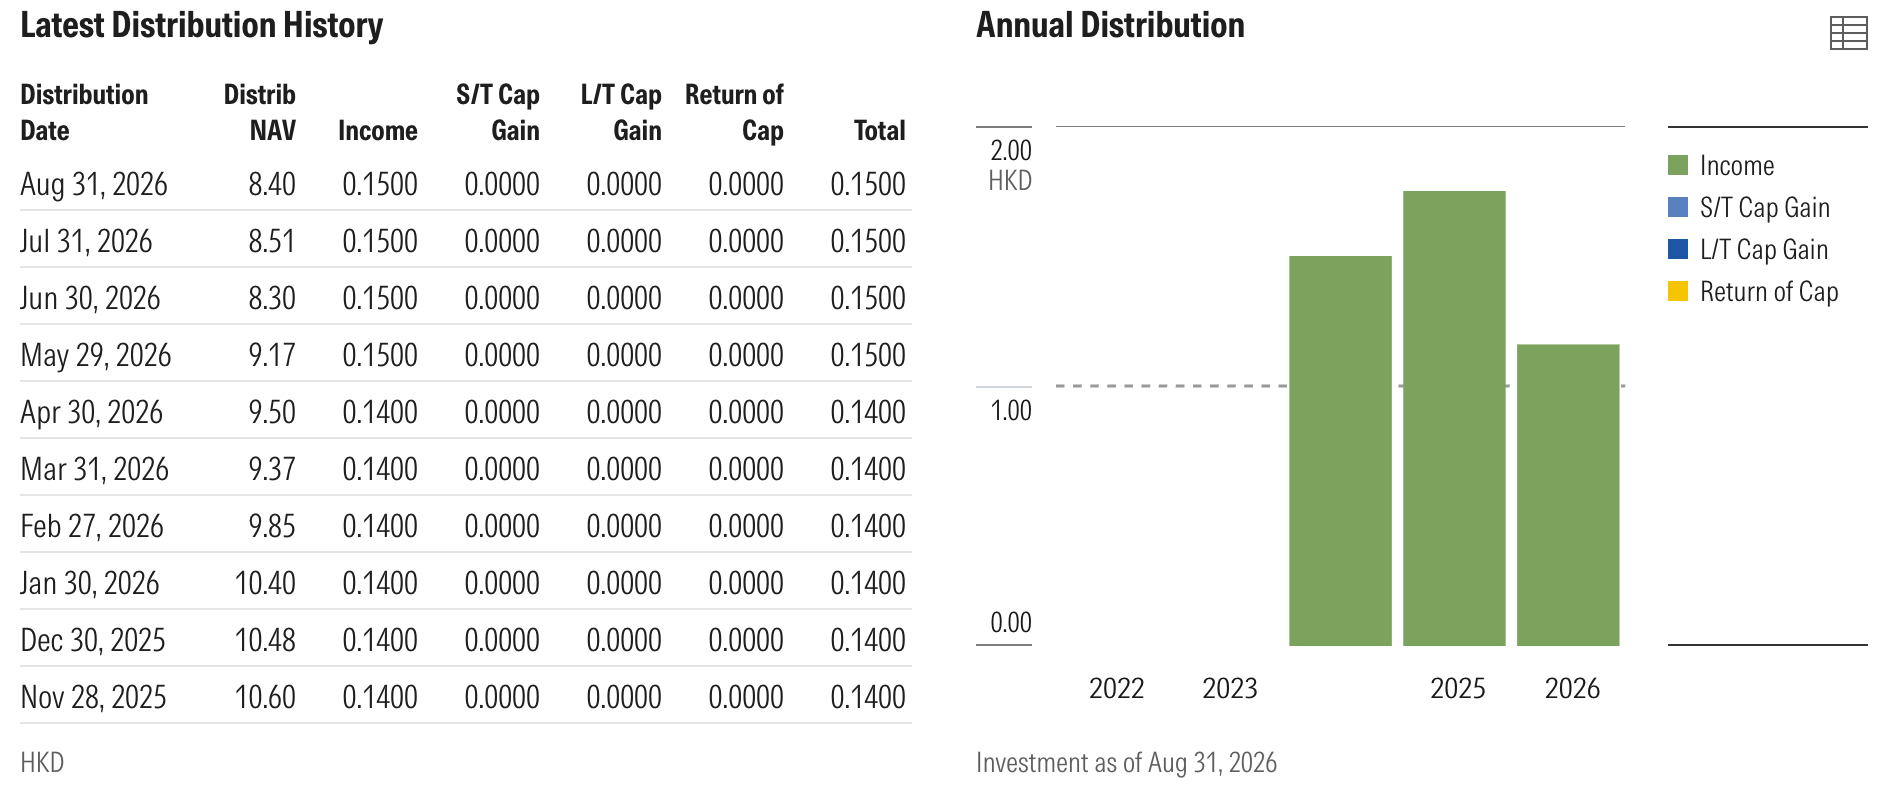
- 股息率:20.9%(截至2026年9月11日)
- 每月派息,一般月尾派息(27號-31號),留意,派息不是保證,屬酌情,分派可從基金資本中支付
- 派息呈上升趨勢:2026 年由年初 $0.14,逐步升至 9 月 $0.15/月
- 不過 NAV 由年初 $10.40 跌至 $8.40,約跌 19.2%;即使派息增加,仍要留意總回報,高派息並不代表總回報高。
3416過去回報
- 短中期表現偏弱:1個月 -1.84% / 1年 -8.26%,跌勢持續。今年整體表現明顯受壓
- Covered Call 派息增加,但 NAV 下跌,反映期權收入未能完全抵消跌幅
- 成立至今 +29.5%;仍然是正回報,但近期有較大回撤
- 過去回報不代表將來,僅供參考
資料截至2026年09月10日:
| 累積回報 (%) | |
|---|---|
| 1個月 | -1.84 |
| 3個月 | -4.71 |
| 6個月 | -6.46 |
| 1年 | -8.26 |
| 年初至今 | -9.98 |
| 成立至今 | 29.50 |
3416 ETF評價
優點:
- 每月派息,提供穩定現金流
- 如果中資股長期橫行/慢升,可透過期權金增加回報
- 風險及波動性較持有正股ETF低,因期權金可抵消部分股價下跌的損失
- 由基金經理管理,無需自行操作期權
風險:
- 國指大幅上升時,因出售了認購期權,限制了上升空間
- 中國市場集中風險,受中國政策、監管、經濟周期等因素影響較大
- 如果國企指數長期弱勢,收到期權金只能抵消部分跌幅,仍可能出現重大虧損
- 管理費較被動大市指數ETF高
- 派息可以來自基金本金,而且並非保證,高息不等於高回報,應以總回報而非單看派息率衡量表現
甚麼情況可以考慮3416 ETF?
我們認為,只有當你預期 3416 會橫行或輕微上升時,才比較值得考慮 3416。
因為在這種市況下,單純持有國指正股 ETF,股價沒有太大升幅,回報有限;而 3416 則可以透過出售認購期權收取期權金。即使國指沒有大幅上升,基金仍能靠期權收入增加回報,正如上述例子中的情況二及三。
相反,牛市時,3416 的表現一般會落後於國指指數 ETF。
原因是 3416 已經出售認購期權。當股價升穿行使價後,基金需要按行使價出售相關股票,因此無法享受後續升幅,回報有限,正如上述例子中的情況四。
以下是3416與正股ETF 2828的總回報:
| 代號 | 1個月 | 3個月 | 年初至今 | 1年 |
|---|---|---|---|---|
| 2828 | 1.82 | 7.23 | 33.48 | 36.91 |
| 3416 | 2.93 | 7.04 | 20.62 | 23.15 |
從上可看見,在牛市,2828正股ETF表現會遠高於3416。
如何買賣3416 ETF
你可以透過富途牛牛、Webull或Interactive Brokers進行投資,三者都是大型上市公司,支援多市場(港股、美股、A股)及多種金融產品(股票、債券、期貨、期權、基金、ETF)投資,深受用戶好評。
常見問題
3416 ETF有什麼風險?
3416雖然可以透過期權金收入抵消部分損失,但無法避免股票下跌的損失。3416不是保本產品。