Interactive Brokers(IB)借錢係全港數一數二最平,借大額資金時,一年可以慳返幾萬,甚至十幾萬利息。
以下說明具體運作原理及孖展利率。
如果未開戶,可以先看IB開戶教學文章。
IB借錢運作原理
IB 唔需要填表申請借錢,只需開啟孖展賬戶(Margin Account)。
買股票或債券時,如資金不足,IB 會自動借出相應貨幣。例如戶口只有港幣,直接去買美股,IB 就會自動幫你借美金去買,你個美金餘額就會變負數(-USD)。餘額變負數就開始計息。
利息計法:
- 不同貨幣有不同利息,計法係由 「IB 基準利率」+「證券行加幅」 組成
- 基準利率並非一成不變,而係貼緊各國貨幣市場嘅同業拆息或央行利率。若基準利率為負值,則按零利率計算。
- 採用分層計息,借得越多,利息就越平,以美元為例,第一個 10 萬美元按第一階梯利率計算,其餘 90 萬美元按第二階梯利率計算,依此類推。
- 利息按日累計。每月的實際利息將於次月的第三個工作日公布
只要你入返錢,或者賣走資產,令個隻貨幣嘅餘額變返「正數」或「0」,就代表還咗錢,即時停計利息。
IB孖展例子
假設借 20,000,000 日元,利息如下:
| 借款金額 | 孖展利率 | 貸款利息 | |
|---|---|---|---|
| 至第一階梯上限 | ¥11,000,000 | 2.466% | ¥271,260.00 |
| 第一階梯以上至第二階梯上限 | ¥9,000,000 | 1.966% | ¥176,940.00 |
| 合計 | ¥20,000,000 | 平均利率 2.241% | ¥448,200.00 |
IB孖展注意事項
IB 沒有Margin Call(俗稱追補按金通知)。
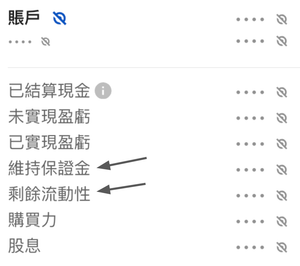
如果股市大跌,你個倉嘅「維持保證金」不足,IB 嘅電腦系統會即時、直接幫你賣股票(斬倉)直到符合安全水平,不會打電話或發電郵,給時間你入錢。
所以一定要睇住帳戶入面的 「維持保證金」 同 「剩餘流動性」。
只要「剩餘流動性」遠遠大於 0,個倉就安全;如果跌到接近 0,就要主動入錢,千萬唔好借太盡!
IB不同貨幣孖展利率
| 貨幣 | 金額 | 孖展利率 |
|---|---|---|
| 美元 USD | 0 – 100,000 | 5.130%(BM + 1.5%) |
| 100,000 – 1,000,000 | 4.630%(BM + 1%) | |
| 1,000,000 – 50,000,000 | 4.380%(BM + 0.75%) | |
| 50,000,000 – 250,000,000 | 4.130%(BM + 0.5%) | |
| > 250,000,000 | 4.130%(BM + 0.5%) | |
| 港幣 HKD | 0 – 780,000 | 5.654%(BM + 2.5%) |
| 780,000 – 7,800,000 | 5.154%(BM + 2%) | |
| 7,800,000 – 780,000,000 | 4.654%(BM + 1.5%) | |
| > 780,000,000 | 4.654%(BM + 1.5%) | |
| 離岸人民幣 CNH | 0 – 700,000 | 5.311%(BM + 4%) |
| 700,000 – 7,000,000 | 4.311%(BM + 3%) | |
| 7,000,000 – 350,000,000 | 3.811%(BM + 2.5%) | |
| > 350,000,000 | 3.311%(BM + 2%) | |
| 澳元 AUD | 0 – 150,000 | 5.627%(BM + 1.5%) |
| 150,000 – 1,500,000 | 5.127%(BM + 1%) | |
| 1,500,000 – 75,000,000 | 4.877%(BM + 0.75%) | |
| 75,000,000 – 300,000,000 | 4.627%(BM + 0.5%) | |
| > 300,000,000 | 4.627%(BM + 0.5%) | |
| 加元 CAD | 0 – 130,000 | 3.631%(BM + 1.5%) |
| 130,000 – 1,300,000 | 3.131%(BM + 1%) | |
| 1,300,000 – 64,000,000 | 2.881%(BM + 0.75%) | |
| 64,000,000 – 260,000,000 | 2.631%(BM + 0.5%) | |
| > 260,000,000 | 2.631%(BM + 0.5%) | |
| 歐元 EUR | 0 – 90,000 | 3.697%(BM + 1.5%) |
| 90,000 – 900,000 | 3.197%(BM + 1%) | |
| 900,000 – 44,000,000 | 2.947%(BM + 0.75%) | |
| 44,000,000 – 180,000,000 | 2.697%(BM + 0.5%) | |
| > 180,000,000 | 2.697%(BM + 0.5%) | |
| 英鎊 GBP | 0 – 80,000 | 5.227%(BM + 1.5%) |
| 80,000 – 800,000 | 4.727%(BM + 1%) | |
| 800,000 – 38,000,000 | 4.477%(BM + 0.75%) | |
| 38,000,000 – 150,000,000 | 4.227%(BM + 0.5%) | |
| > 150,000,000 | 4.227%(BM + 0.5%) | |
| 日元 JPY | 0 – 11,000,000 | 2.466%(BM + 1.5%) |
| 11,000,000 – 114,000,000 | 1.966%(BM + 1%) | |
| 114,000,000 – 5,700,000,000 | 1.716%(BM + 0.75%) | |
| 5,700,000,000 – 23,000,000,000 | 1.466%(BM + 0.5%) | |
| > 23,000,000,000 | 1.466%(BM + 0.5%) | |
| 瑞士法郎 CHF | 0 – 90,000 | 1.500%(BM + 1.5%) |
| 90,000 – 900,000 | 1.000%(BM + 1%) | |
| 900,000 – 46,000,000 | 0.750%(BM + 0.75%) | |
| > 46,000,000 | 0.750%(BM + 0.5%) | |
| 印度盧比 INR | 全部 | 8.220%(BM + 3%) |
*資料截至2026年9月7日,詳情可參考官網。
IB如何查看孖展利息
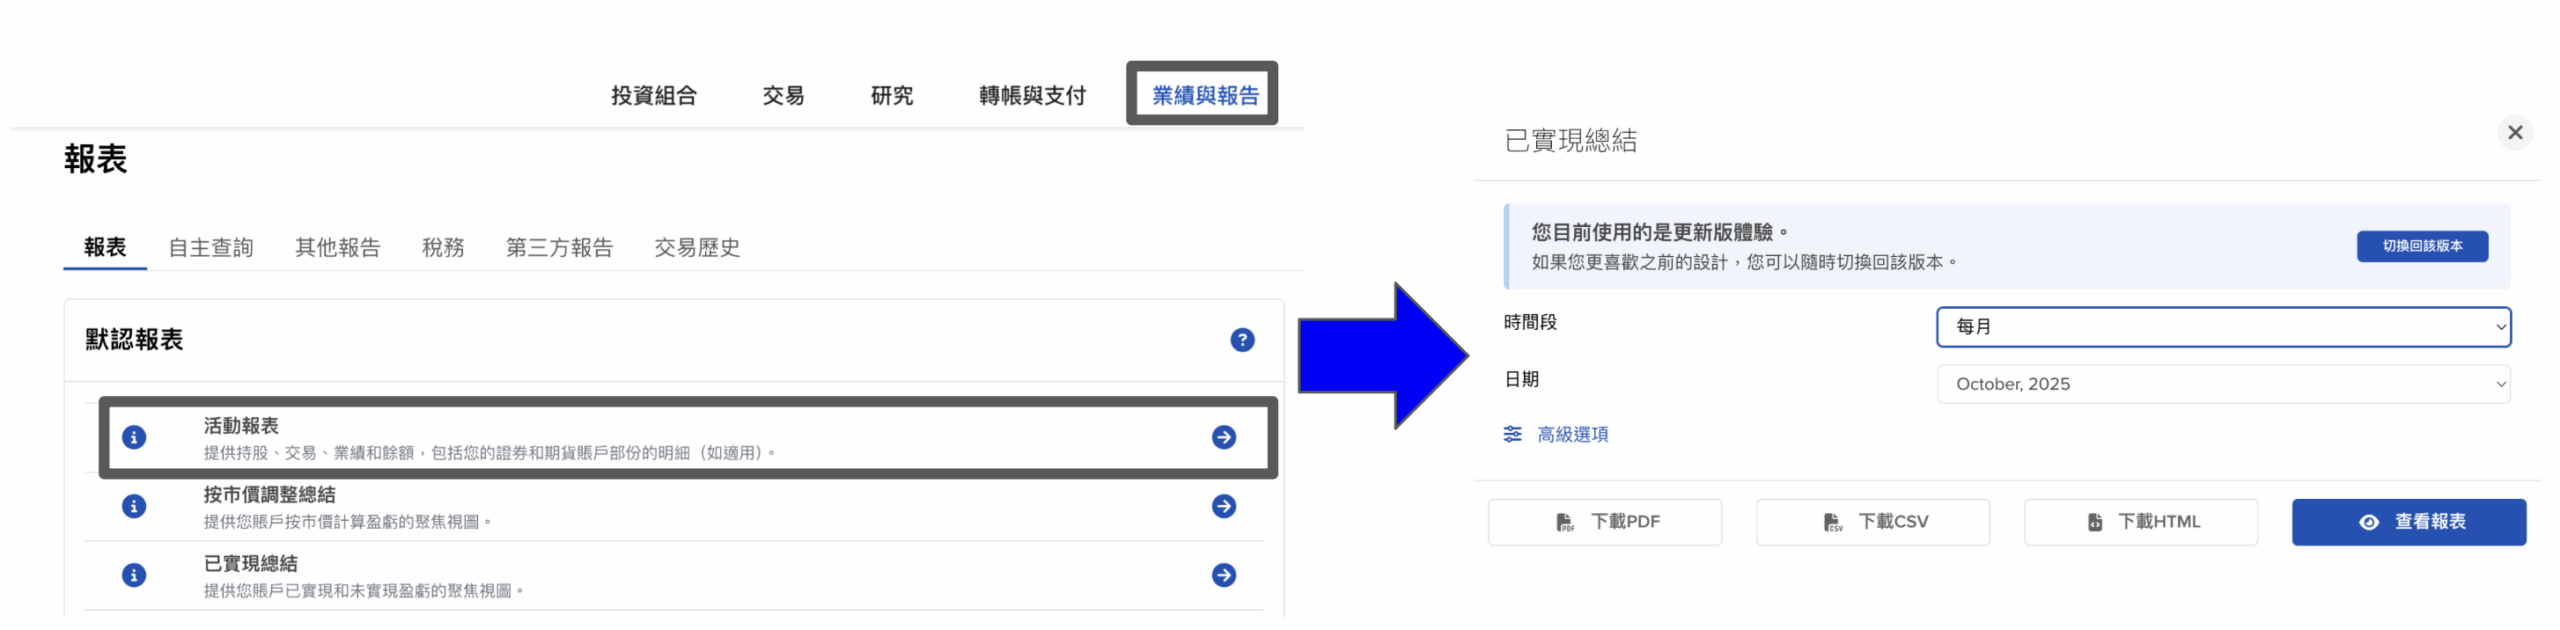
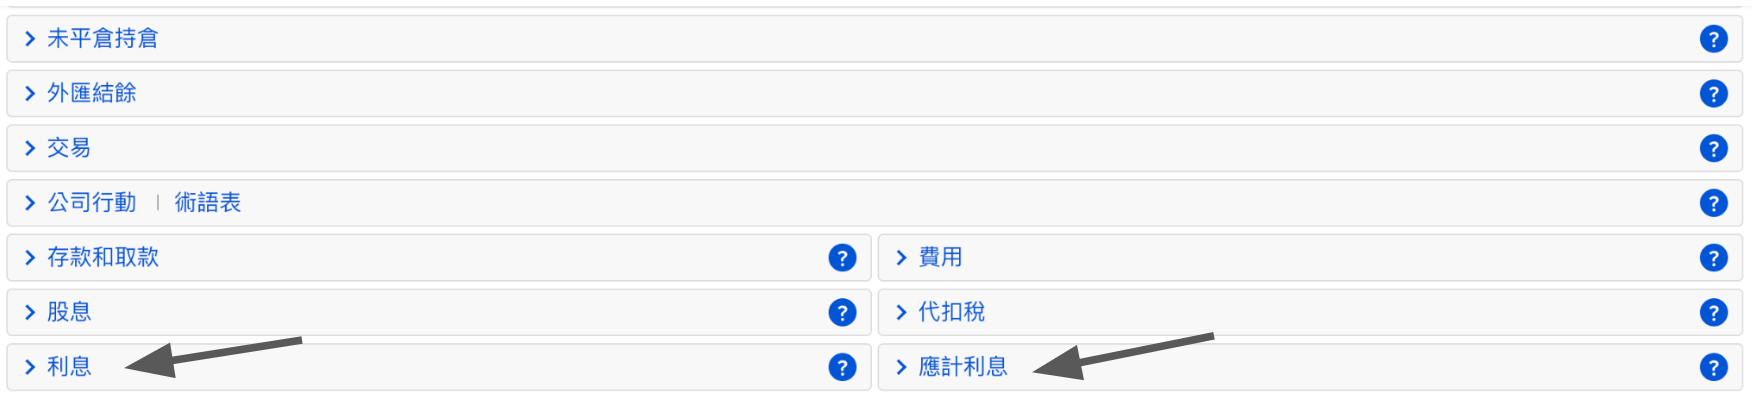
- 登入IB官網,點選「業績與報告」及「報表」
- 點選「活動報表」,選擇「日期區間」
- 每日產生的利息會顯示在「應計利息」;當利息正式從賬戶扣除結算後,則會顯示在「利息 」
常見問題
IB幾時收取孖展利息?
IB的孖展利息每天計算,會在次月初(通常是該月第三個工作日左右)公布具體金額。