近年香港越來越多人討論3417,因為這個ETF是每月派息,而且股息率相當吸引,目前高達22里息。
不過,3417是否可以穩定收息?還是有隱藏陷阱?以下將會詳細介紹3417。
目錄
3417 ETF是什麼
3417(Global X 恒生科技備兌認購期權主動型 ETF)投資恒生科技指數成份股,例如網易、騰訊、小米、阿里巴巴等,然後透過 Covered Call(備兌認購期權)策略出售認購期權,收取期權金,然後每月分派給投資者。
Covered Call是如何運作
Covered Call策略聽起來很複雜?讓我們看以下的例子:
假設,你以每股 $7 買入 Global X 恒生科技 ETF(2837),而我看好 2837,認為未來三個月內有機會升穿 $7.8。
於是,我跟你說:「我想同你買一個權利,未來三個月內,無論 2837 股價升到多少,我都可以用 $7.8 向你買入。」
即無論升到 $8 / 9 / 10 ,甚至12,我都可以用 $7.8 向你買入。
當然,你不會免費提供這項權利,你可能會說:「可以,不過你要付我 $0.3 元,作為交換。」
我認為合理,便給你 $0.3。這樣,我就擁有了以$ 7.8 買入的權利,而你則收取了這筆期權金。
這就是 Covered Call 的基本概念:你持有ETF(2837),同時出售認購期權,收取期權金。
那麼,你這樣做有什麼好處和壞處?
讓我們看一下三個月後,不同情況下,會發生什麼事。
情況一:股價下跌至港幣 6 元
我不會用 $7.8 向你買入,因為市價只有 $6。
你繼續持有 2837,但股價由 $7 跌至 $6,帳面損失 $1。
不過,你之前已經收取 $0.3 期權金,所以實際淨損失為 $17。
所以,由此可見,期權金可以減少下跌時的部分損失。
但當然,如果股價大跌,期權金作用十分有限,投資者會損失慘重。
情況二:股價維持在港幣 7 元 不變
同樣,我不會用 $7.8 向你買入,因此期權失效。
你繼續持有 2837,但由於你之前收了我期權金,淨賺 $0.3
以 $7 成本計算,三個月回報約為:$0.3 ÷ $7 = 4.3%
若換算成年化收益率,約為 17.2%。
所以,即使股價不變,Covered Call 仍可以透過期權金產生收入。
情況三:股價上升至港幣 7.5 元
股價雖然上升,但仍然低於$108,我同樣不會行使權利。
2837 由 $7 升至 $7.5,你賺了 $0.5 的股價升幅,再加上$0.3 期權金。總收益為 $0.8。
以 $7 成本計算,三個月回報約為 11.4%。
換算成年化收益率,約為 45.6%。
所以當股價小幅上升時,你可同時賺取股票升幅及期權金,屬十分理想的情況。
情況四:股價上升至港幣 9 元
當 2837 升至 $9,我便會行使期權,以 $7.8 向你買入。
你須以$7.8賣出。留意,無論股價升至多高(例如12 / 13 / 14/ 15),你的收益均被封頂,因為你必須以$7.8賣出。
你賺了 $0.8 (7.8-7)的股價升幅,再加上$0.3 期權金。總收益為是 $1.1。
三個月回報約為 15.7%。
但如果你沒有出售認購期權,只是單純持有 2837,由 $7 升至 $9,回報則為:($9 − $7) ÷ $7 = 28.5%。
換句話說,雖然 Covered Call 策略收取了期權金,可以創造現金流,但當股票大幅上升時,便會犧牲一部分上升潛力。
這種策略在股價橫行、輕微上升時(如情況 二 / 三),較有利。但如果股價大升,Covered Call的回報就會受到行使價限制。
而如果股價下跌,期權金只能提供一定程度的緩衝,並不能避免本金下跌的風險。
所以要知道Covered Call高息背後是有代價的,換取期權收入時,也犧牲了部分股價上升的潛力。
3417 ETF資料及前十大持股
- 上市日期:2025年3月13日
- 發行公司:未來資產環球投資(香港)有限公司
- 追蹤底層指數:恒生科技指數
- 主要持股板塊:科技、網路平台、電子商務
- 資產規模: 約30億港元
- 基金類型:主動型 ETF
- 交易貨幣:港元
- 管理費:0.75%
- 每手股數:500 股
- 前十大持股如下(截至2026年9月10日):
| 公司 | 股份代號 | 佔基金資產淨值百分比 |
|---|---|---|
| Global X 恒生科技ETF | 2837 HK | 27.26% |
| 美團 | 3690 HK | 4.29% |
| 網易 | 9999 HK | 4.27% |
| 阿里巴巴集團 | 9988 HK | 4.26% |
| 騰訊 | 700 HK | 4.24% |
| 小米集團 | 1810 HK | 4.14% |
| 中芯國際集成電路製造 | 981 HK | 4.06% |
| 比亞迪 | 1211 HK | 3.97% |
| 聯想集團 | 992 HK | 3.81% |
| 京東集團 | 9618 HK | 2.60% |
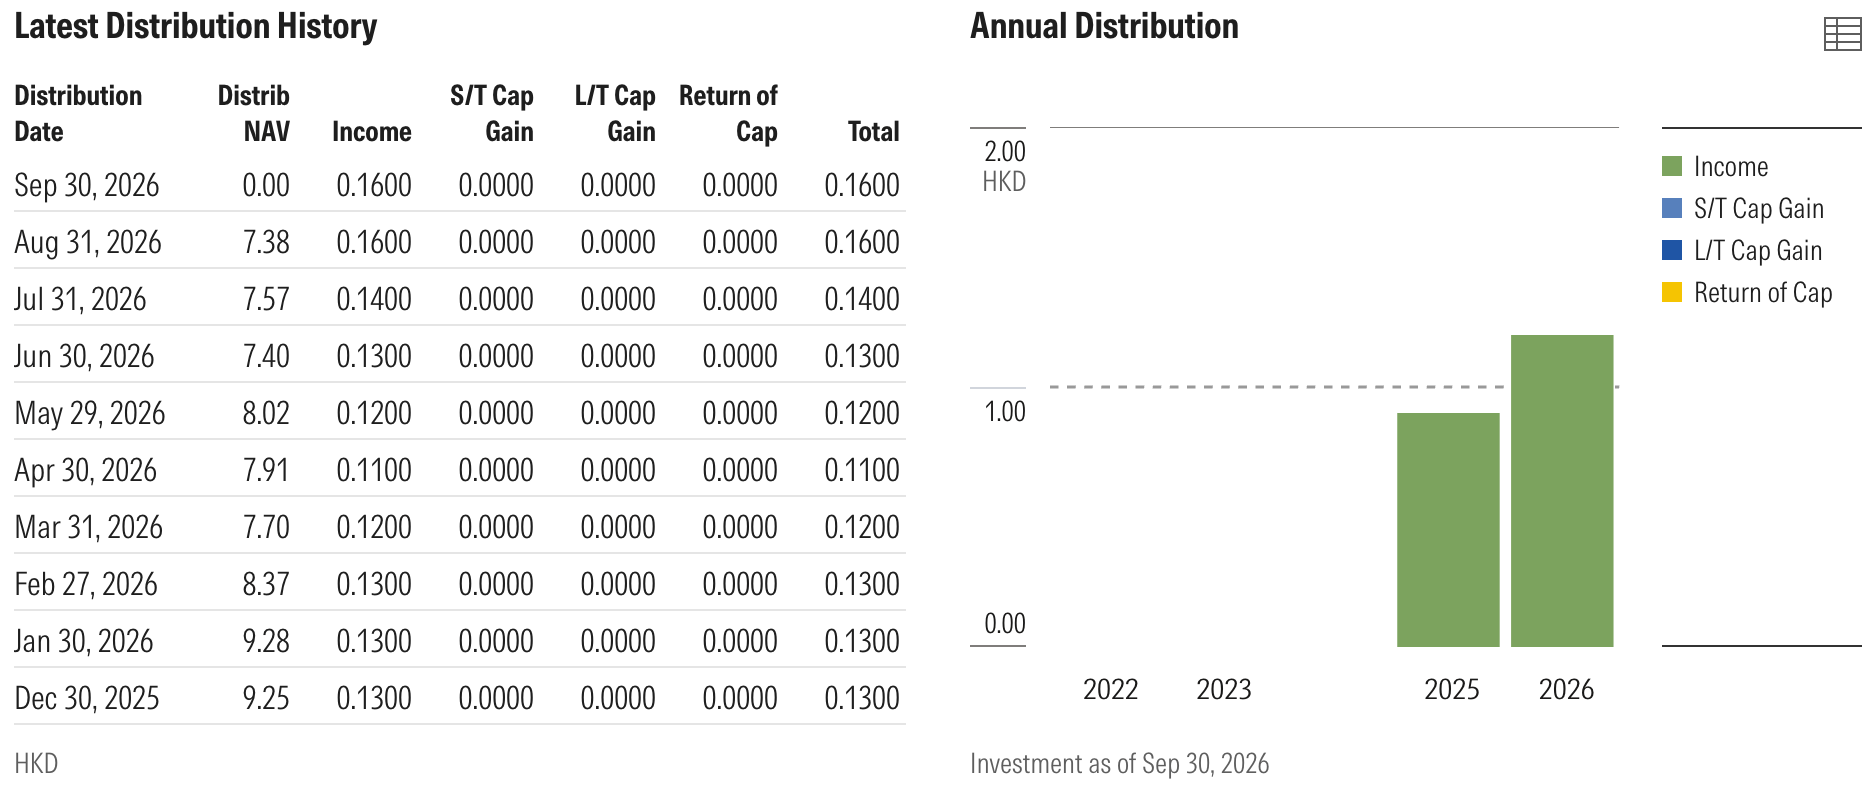
3417 ETF派息
- 股息率:22.37%(截至2026年9月11日)
- 每月派息,一般月尾派息(29號-31號),留意,派息不是保證,屬酌情,分派可從基金資本中支付
- 8月、9月已升至每股派 HK$0.16,較年初 HK$0.13 增加約 23%
- 但 NAV由9.28跌至7.38,跌約20.5%
- 最重要唔好單睇息口,要睇總回報(NAV升跌 + 派息)
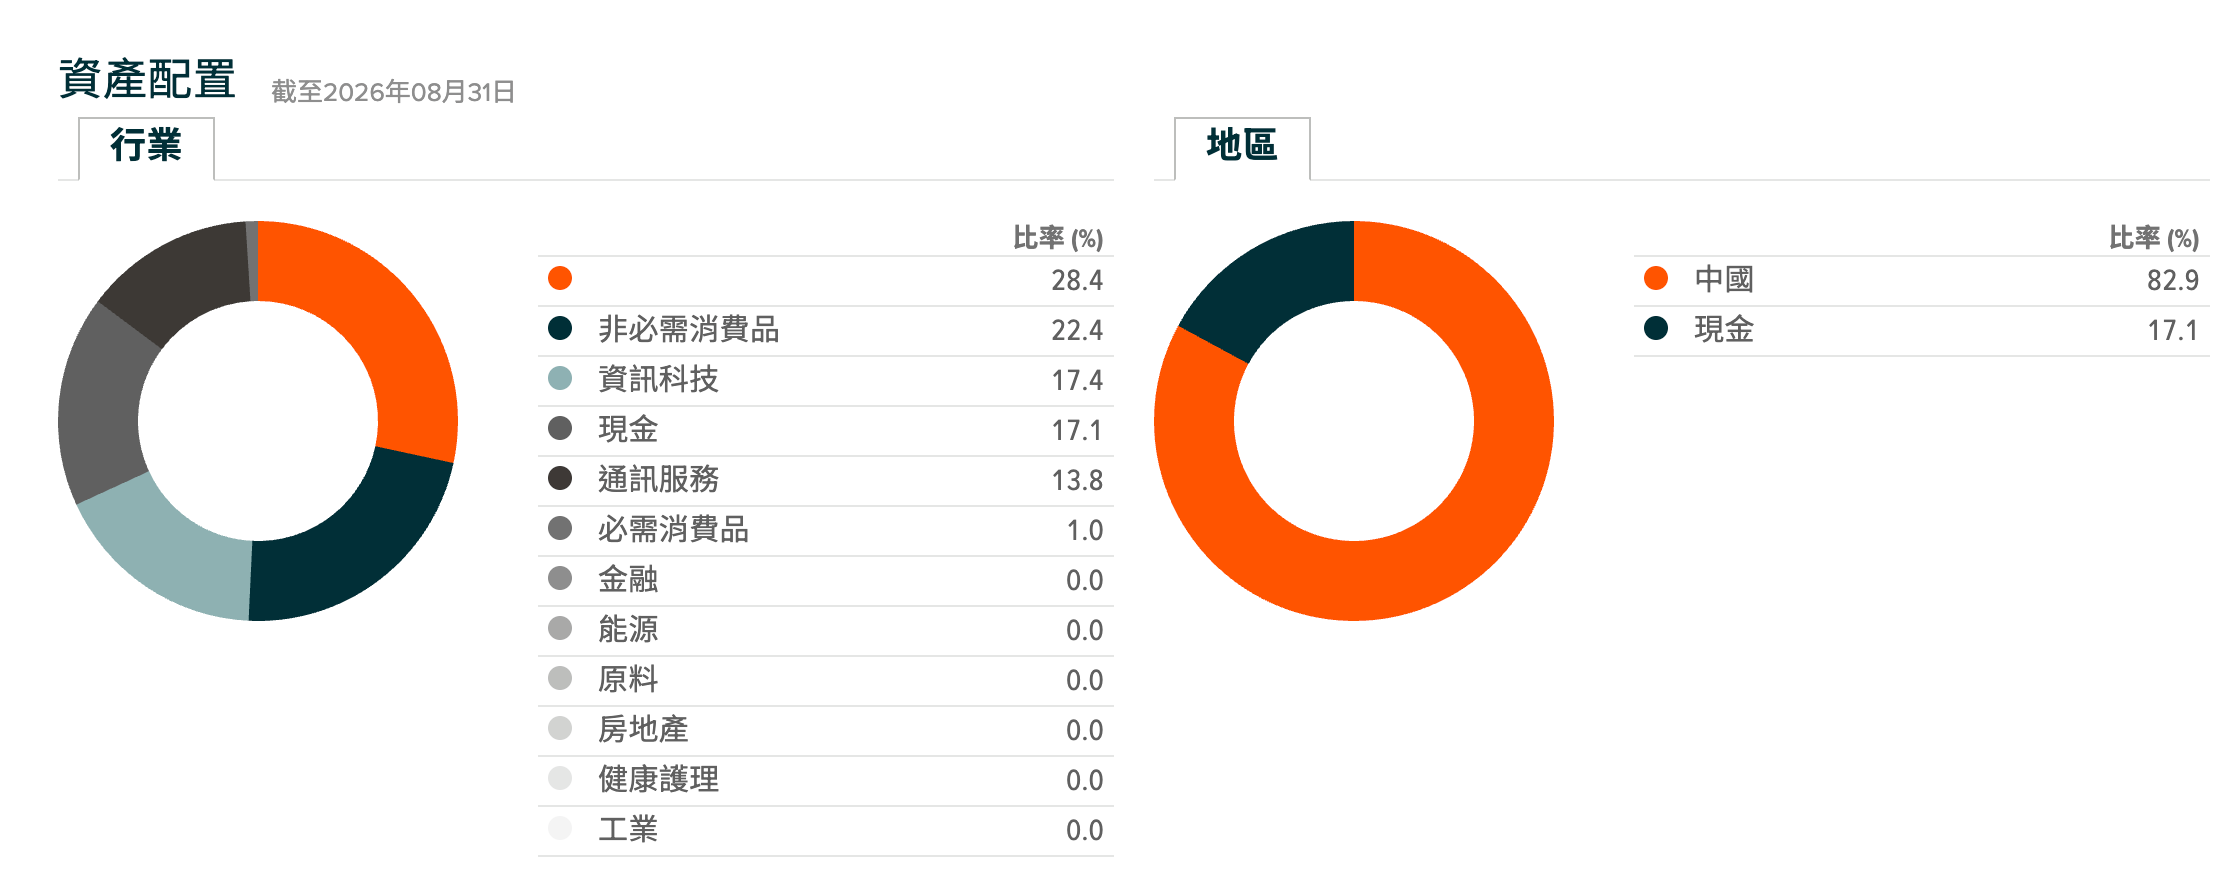
3417 ETF行業及地區分佈
- 非必需消費 + 資訊科技 + 通訊服務合計 67.9%
- 受經濟周期及消費情緒影響,波動較大
- 高度集中於中國地區,中國佔82.9%,整體對中國市場走勢非常敏感
3417 ETF過去回報
資料截至2026年09月10日:
| 累積回報 (%) | |
|---|---|
| 1個月 | -10.08 |
| 3個月 | -11.45 |
| 6個月 | -15.98 |
| 1年 | -29.93 |
| 年初至今 | -24.20 |
| 成立至今 | -29.45 |
3417 ETF評價
優點:
- 由基金經理管理,無需自行操作期權
- 每月派息,提供穩定現金流
- 如果科技股長期橫行/慢升,可透過期權金增加回報
- 有較高期權金收入潛力,因為恒科波幅較大
缺點:
- 如ETF底層科技股暴漲時,因出售了認購期權,限制了上升空間
- 並非保本,期權金只能抵消部分跌幅,科技股大跌時仍可能出現重大虧損
- 派息並非保證,金額亦不固定
- 管理費較被動大市指數ETF高
- 高息不等於高回報,派息可以來自基金本金,應以總回報而非單看派息率衡量表現
甚麼情況可以考慮3417 ETF?
我們認為,只有當你預期 3417 會橫行或輕微上升時,才比較值得考慮 3417。
因為在這種市況下,單純持有恒生科技 ETF,股價沒有太大升幅,回報有限;而 3417 則可以透過出售認購期權收取期權金。即使恒生科技指數ETF沒有大幅上升,基金仍能靠期權收入增加回報,正如上述例子中的情況二及三。
相反,牛市時,3417 的表現會落後於恒生科技指數 ETF。
原因是 3417 已經出售認購期權。當股價升穿行使價後,基金需要按行使價出售相關股票,因此無法享受後續升幅,回報有限,正如上述例子中的情況四。
以下是3417與正股ETF 2837的總回報:
| 代號 | 1個月 | 3個月 | 1年 |
|---|---|---|---|
| 2837 | -5.22 | 9.02 | – |
| 3417 | -1.66 | 5.37 | – |
從上可看見,在牛市,2837正股ETF表現會遠高於3417。
如何買賣3417 ETF
你可以透過富途牛牛、Webull或Interactive Brokers進行投資,三者都支援多市場(港股、美股、A股)及多種金融產品(股票、債券、期貨、期權、基金、ETF)投資,深受用戶好評。
常見問題
3417 ETF有什麼風險?
3417雖然可以透過期權金收入抵消部分損失,但無法避免股票下跌的損失。3417不是保本產品。